
« Il est nécessaire de reconnaître notre impuissance à retrouver des marges de manoeuvre » estime Gilles MOËC
« Il est nécessaire de reconnaître notre impuissance à retrouver des marges de manoeuvre » estime Gilles MOËC
Entretien intégré à la partie « Déséquilibres démographiques et économiques » de l'étude « Combattre la polycrise »
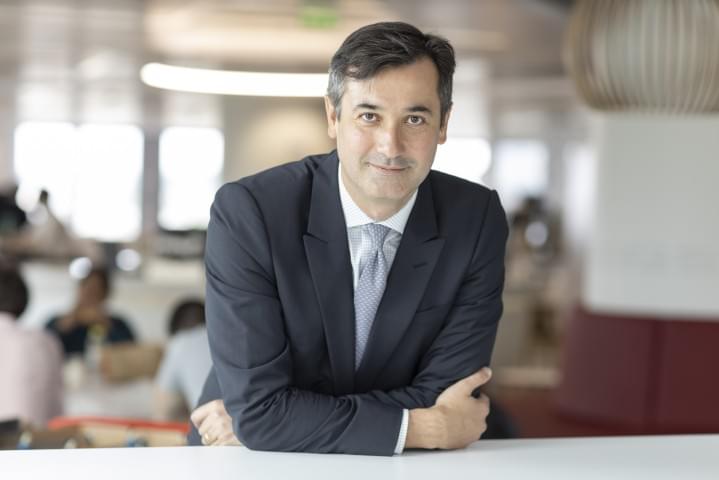
Chef économiste du groupe AXA, Gilles Moëc est un expert des questions macroéconomiques et financières en Europe. Après avoir exercé à l’INSEE et à la Banque de France, où il a dirigé la division des études et des synthèses macroéconomiques internationales, il a occupé des fonctions d’économiste dans de grandes banques européennes et américaines. Dans cet entretien, il appelle les Etats européens à agir à leur niveau pour renforcer notre compétitivité, sans attendre la tant attendue Union de l’épargne et de l’investissement, pour renforcer le niveau éducatif des populations, la quantité de travail tout au long de la vie, et flexibiliser le marché du travail. Il souligne le déboussolement de nos politiques économiques, en particulier monétaires, face aux chocs géopolitiques et à la montée des populismes, qui rendent leurs instruments traditionnels inopérants et affaiblissent notre tolérance collective aux évolutions conjoncturelles défavorables.
L’institut Open Diplomacy a documenté dans ses travaux le concept de polycrise, comme un enchevêtrement de crises systémiques (écologique, géopolitique, économique et politique), s’alimentant entre elles. Parmi ces crises, la bataille monétaire représente un phénomène critique, découlant et alimentant les déséquilibres. Quel est selon vous le rôle des enjeux monétaire dans cette polycrise, et comment la bataille monétaire en cours alimente ou se nourrit des autres crises à l’oeuvre ?
Cette polycrise déboussole la politique monétaire et car elle rend les outils mis en œuvre depuis les années 1980 inopérants.
Le contexte géopolitique est générateur de choc d’offre (prix énergie, difficultés d’approvisionnement). Aujourd’hui, les chocs qui nous arrivent dépriment la croissance et augmentent les prix. Or, tout notre appareillage de politique économique est organisé pour faire face à un choc de demande.
Du côté des Etats-Unis, la réponse de la FED - ou en tout cas de son président - est de mettre en avant le choc d’offre positif de la révolution de l’IA qui pourrait permettre de mener une politique expansionniste. La confiance excessive dans le progrès technologique et les gains de productivité qui en découlent pour éviter une politique monétaire restrictive a rarement été un pari gagnant. En témoigne l’erreur stratégique d’Alan Greenspan, dont la politique monétaire accommodante, fondée sur des hypothèses ambitieuses de productivité liées à la digitalisation, à préparé la crise de 2008.
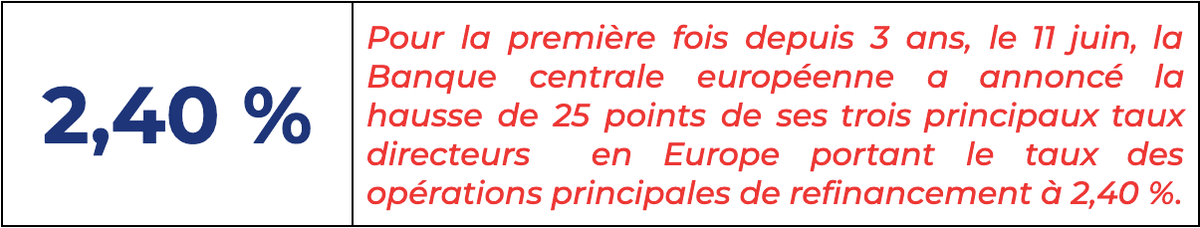
L’Europe de son côté est moins confrontée à des dynamiques inflationnistes endogènes, mais peut encore plus difficilement faire le pari d’un choc d’offre positif qui découlerait de l’IA, compte tenu de son retard en la matière. De plus, les chocs d’offre négatifs exogènes sont plus importants car nous sommes plus ouverts et nous avons une dépendance plus importante aux importations énergétiques. Démunie face à ce constat, et peu préparée à gérer des chocs d’offre négatifs, la BCE tente de réagir en augmentant ses taux directeurs, mais sans que cela ne soit nécessairement opérant, en tout cas pas sans prendre un risque important pour la dynamique de demande.
La divergence de stratégies monétaires entre les États-Unis et l’Europe peut s’avérer problématique, et en particulier dans un scénario où les États-Unis laisseraient courir l’inflation, en tout cas tant qu’ils ne font pas face à des contraintes majeures sur leurs capacités de financement des déficits, et où l’Europe jugule l’inflation avec une politique monétaire restrictive. Nous risquons d’accentuer la faiblesse de la croissance européenne comparativement aux États-Unis et d’accumuler du retard dans le rattrapage de l’investissement.
A quoi tiennent ces différences d’approches des politiques monétaires de part et d’autre de l’Atlantique ?
Nos institutions monétaires et politiques européennes ont une culture beaucoup moins tolérante aux risques que celles États-uniennes. Au-delà de la culture du risque, il y a une vraie intolérance aux ralentissements conjoncturels qui peut pousser à des politiques contre-productives à terme en Europe.
De même, les élites européennes sont formatées pour forcément agir immédiatement même lorsque leur capacité d’action sur des chocs exogènes est limitée sans mettre à mal l’équilibre de long terme des finances publiques.
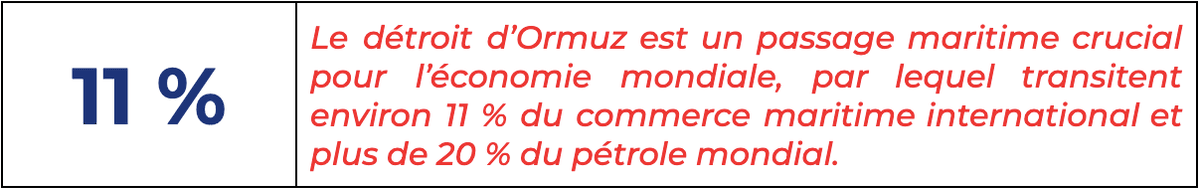
C’est là que nous pouvons faire un lien avec la crise politique, et la peur de nos élites de la montée des populismes, qui rend abrasif la question du pouvoir d’achat, et l’éventualité d’une récession économique. Quand 20% du commerce mondial d’hydrocarbures est bloqué à cause du détroit d’Ormuz, il est illusoire de penser que cela n’aura pas d’impact à un moment ou à un autre sur le bien être matériel des populations. Vouloir à tout prix lisser la conjoncture pour prévenir le mécontentement populaire nourrit selon moi à terme le populisme, car il alimente la défiance envers un pouvoir politique qui surestime sa prise sur le monde. La séquence est la suivante : les gouvernements protègent le pouvoir d’achat en cas de choc en laissant gonfler les déficits. La capacité de réaction s'émousse à mesure que l’accumulation rapide de chocs met en risque la soutenabilité des finances publiques. Au final les gouvernements peuvent être acculés à renoncer à tout « lissage » de la conjoncture pour au contraire mener des politiques de restriction budgétaire même en phase de basses eaux cycliques.
Au-delà du champ monétaire, à quoi attribuer l’écart de croissance et de compétitivité entre l’Europe et les Etats-Unis ?
A une époque, nous n’étions pas loin de rattraper le niveau de richesse des Etats-Unis. Des années 1960 aux années 1980, l’Europe est en rattrapage de productivité par rapport aux Etats-Unis, et la France en particulier est particulièrement bien positionnée dans certains domaines industriels, suscitant une vraie inquiétude aux États-Unis notamment sur l’industrie aéronautique (avions Concorde). Depuis les années 1990, un écart de croissance par tête apparaît, notamment du fait d’une baisse du temps de travail sur la totalité de la vie (lié notamment à l’emploi des jeunes et des seniors).
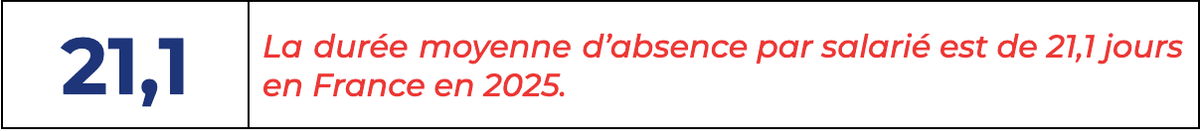
Il y a un autre élément lié à la fluidité du marché du travail. Dans des pays avec des marchés du travail très régulés, nous en arrivons parfois à des situations où l’absence de flexibilité sur le marché du travail conduit à des relations de travail parfois tendues, et qui peuvent contribuer à des phénomènes de fuite devant le travail.Les données de l’OCDE suggèrent que l'absentéisme est beaucoup plus élevé en Europe continentale – notamment en Allemagne – qu’au Royaume-Uni, ou le marché du travail est beaucoup moins régulé.
La flexibilité du marché du travail ne doit-elle pas s’accompagner de mesures d’accompagnement à la réorientation professionnelle et de protection des travailleurs face aux aléas du marché, sur le modèle de la flexisécurité ?
Oui absolument, la flexibilité ne sera acceptable qu’en cas d’avancées sur la mobilité et la formation. Il faut encourager la mobilité professionnelle et rendre plus facile la reprise de formation au cours de la vie active. Le Royaume-Uni est un cas d'école. La flexibilité forte du marché du travail coexistait avec de véritables « deuxièmes chances » en matière de qualification.
Ils avaient un système d’université à distance gratuit très avancé, Open University, qui permettait à des actifs de se former pour changer de voie professionnelle, qu’ils ont rendu payant en 2012. Le nombre d’inscrits (près de 200 000 au début des années 2000) a baissé de 37%. Développer toutes les capacités de deuxième chance pour se consacrer à une formation qualifiante est d’autant plus important dans les pays où les premiers choix de diplômes ou de carrière sont surdéterminent l’avenir professionnel et la position sociale, ce qui est le cas de la France.
La croissance européenne semble obérée par le vieillissement démographique, qui a un impact aussi bien sur l’offre que sur la demande. Quels sont les impacts macroéconomiques du vieillissement démographique, et quels effets croisés de l’IA et du vieillissement sur le rapport offre et demande de travail ?
Le plein emploi ne veut pas nécessairement dire plus de croissance. Le Japon est en stagnation depuis 30 ans mais atteint le plein emploi. Une situation démographique qui aboutit au plein emploi n’est pas nécessairement une situation de croissance.
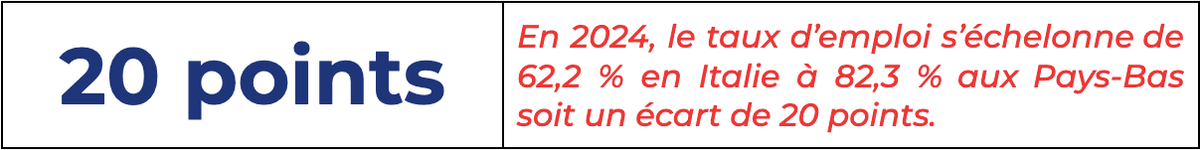
En Europe, on a des réserves de main d'œuvre car le taux d’emploi n’est pas optimal partout. Il est probablement optimal en Allemagne et dans les pays nordiques mais dans les pays latins il reste de la marge notamment pour les jeunes, les femmes et les seniors.
Il y a deux manières de gérer le choc démographique : soit par des gains de productivité soit par l’immigration. Les Japonais ont choisi de numériser et de robotiser pour compenser la baisse tendancielle du nombre d’employés car ils ne souhaitent pas compenser la baisse de la masse de travail par une ouverture du pays à l’immigration.
Dans le débat macroéconomique, on parle très peu d’Espagne, qui a fait le choix d’ouvrir son économie à l’immigration, et qui connaît une croissance attrayante actuellement, même si ce recours à l’immigration suscite des débats au niveau politique. Nous manquons aujourd'hui en France d’un vrai débat stratégique et apaisé sur l’immigration. En somme, nous n’avons pas de stratégie migratoire, et devrions en construire une car tout est fait de façon implicite, peu assumée et discutée. Patrick Weil, dans son dernier ouvrage, pose ce constat et a le mérite d’ouvrir le débat sur la nécessité d’avoir une stratégie migratoire.
Proposition : Construire démographiquement une stratégie migratoire en fonction des besoins de travail à court moyen et long terme
La relative myopie des décideurs publics face aux impacts économiques et sociaux du vieillissement démographique, ainsi que l’exemple précité du dilemme de nos politiques mnétaires, interrogent notre capacité à articuler des objectifs de court terme et de long terme. Qle est l’ampleur de cette contradiction et quelles solutions apporter ?
On a parfois des approches de court-terme qui peuvent avoir des effets négatifs à long terme. L’Allemagne a réussi à décaler dans le temps l’urgence de ses réformes structurelles dans le domaine industriel.
En France ,paradoxalement, les reconversions industrielles ont été menées relativement tôt, notamment dans la sidérurgie. A l’époque, c’était une stratégie assumée, justifiée par un objectif de long terme bien que l’effet de court terme soit douloureux, même si les marges de manœuvre budgétaires, bien plus amples qu’aujourd’hui, avaient permis de mettre en place un accompagnement social massif.
Aujourd’hui, l’existence de forces populistes puissantes rend les choix politiques douloureux plus difficiles. Mais ce n’est pas la première fois que les démocraties libérales sont confrontées à des propositions politiques radicales électoralement importantes. Les années 1970 ont été marquées par une vraie radicalité politique. La question de fond est de parvenir à articuler une promesse de long terme crédible – une perspective de prospérité partagée – avec des mesures de court terme douloureuses.
Comment Donald Trump entend-il refonder l’ordre commercial et monétaire international, et quel est en particulier le rôle de la politique monétaire dans sa stratégie ? Quelles chances de réussite de celle-ci et quelles conséquences pour l’Europe ?
Donald Trump n’a pas les instruments pour mettre en œuvre la dévaluation compétitive. Il y a cette nostalgie des grands accords, tels l’accord du Plaza qui a permis une dévaluation concertée du dollar. Toutefois, à l’époque, cinq grandes banques centrales pouvaient déterminer les taux de change.
En dehors du fait que les européens ne peuvent pas l’accepter, la place prépondérante des investisseurs privés empêche cette régulation. C’est une impasse.
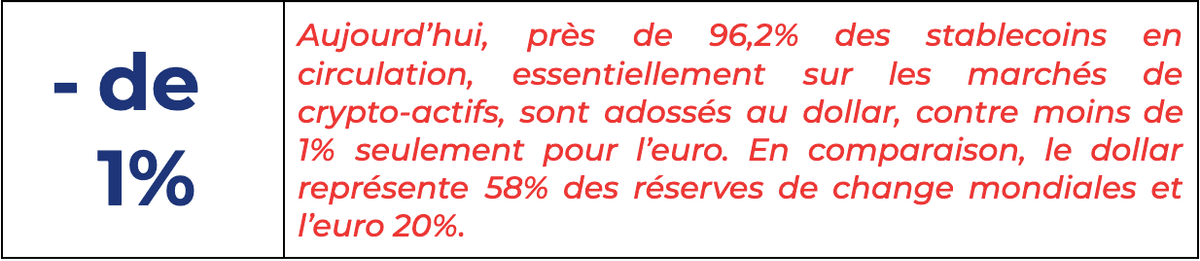
Les stablecoins sont un phénomène beaucoup plus sérieux car ils s’inscrivent dans la vague des monnaies digitales. Il y a une réserve d’épargne mondiale qui peut être tentée par les stablecoins comme un moyen d’échapper à leurs propres systèmes financiers. Les montants sont assez mesurés pour le moment mais cela est à surveiller car il y a une possibilité d’aspiration de l’épargne mondiale pour financer à bas coût la dette américaine.
L’épargne européenne n’est pas visée. Les stablecoins n'intéressent pas à priori le grand public européen en tant qu’instrument d’épargne. La question que l’on doit se poser est notre volonté potentielle d’offrir une alternative pour saisir l'opportunité de capter une partie de cette épargne aspirée par les stablecoins. Toutefois, la BCE semble assez frileuse sur la création et l’encouragement de stablecoins en euros.
Il faut laisser sa chance à des innovations financières. Si il est bien fait et régulé, cela n’est pas forcément toxique. Cela pourrait nous permettre de créer une alternative aux stablecoins en dollars.
Proposition : Soutenir l’émergence d’un écosystème de stablecoins en euro et achever le déploiement de l’euro numérique dans ses dimensions de gros et de détail.
Nous devons enfin nous poser la question du type de système de financement de l’économie que nous voulons : nous avons un système fondé sur le financement bancaire de l’économie là où les Etats-Unis reposent davantage sur le financement désintermédié, par les marchés de capitaux.
Quel rôle peut avoir l’Union Europe pour réagir à ces recompositions économiques, et résorber l’écart de compétitivité qui se creuse avec les Etats-Unis ?
Il faut tout d’abord arrêter de mettre tous nos maux économiques sur le compte des institutions européennes, qui est une petite musique qui se répand dangereusement, et qui dédouane les Etats de leurs responsabilités propres. Nous nous en remettons de façon quelque peu hypocrite aux conclusions du rapport de Mario Draghi, que nous reverrons, mais que nous devrions accueillir avec plus de recul sur le positionnement de ce dernier. Il faut ici rappeler que son rapport a été demandé par le Conseil européen, et qu’il s’inscrit dans le contexte précis d’une tentative de relance du marché unique, impulsée par l’UE. Il s’est focalisé sur les politiques européennes mais n’a pas pris en compte les politiques nationales car cela dépassait le champ de la commande de ce rapport.
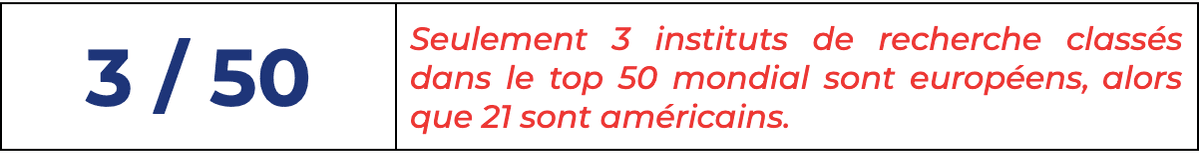
Or, il y a des réformes à faire au niveau national qui auraient un effet considérable, notamment sur le marché du travail. De même, notre retard de compétitivité à à voir avec le retard éducatif européen. Les premières universités européennes dans le classement de Shanghai sont françaises (Paris Saclay, treizième, et PSL, trente-quatrième). La première université allemande est quarante-deuxième et il n’y a aucune université italienne dans les 100 premières. Le rattrapage français est lié au rassemblement des universités, qui a permis de mettre à l'échelle les capacités de recherche. C’est une approche qui peut être mise en œuvre partout en Europe, sans besoin d’une décision centralisée à Bruxelles.
Bien sur, des reformes europeennes sont necessaires face aux enjeux d’approfondissement des marchés de capitaux, mais une grande partie des réponses sont nationales et relèvent notamment de la mise en place de mécanismes de capitalisation des retraites plus larges en France ou en Italie.
On crée une situation délétère en soulignant toujours la non-mise en œuvre du rapport Draghi sans porter attention aux politiques nationales.
Une des écueils à éviter est de tomber dans la tentation protectionniste, dont j’entends de plus en plus la petite musique se répandre dans le débat public.
Dans le cas chinois, au vu des règles de l’OMC, on a raison de prendre des mesures de protection et on devrait le faire plus rapidement, car c’est totalement en ligne avec les règles de l’OMC, auxquelles déroge la Chine.
Toutefois, la solution n’est pas d’imiter les Etats Unis et de mettre en place des droits de douane indifférenciés sur les produits chinois. Il faut agir de manière ciblée et dans le respect des règles du commerce international.
L’Institut Open Diplomacy, fondé en 2010 par Thomas Friang, est un think tank reconnu pour ses travaux d’intérêt général. En 2025, face à l’accumulation de crises géopolitiques, écologiques, économiques et politiques qui s’aggravent mutuellement, il s’est donné pour mission de « comprendre et combattre la polycrise ».
Pour mener à bien cette mission, l’Institut a tout d'abord mobilisé plus de dix co-auteurs et trente experts autour d’une analyse des quatre grandes crises systémiques et de leurs interactions. Le fruit de ces travaux a été publié dans un premier rapport, Comprendre la polycrise : précis de lucidité pour négocier un tournant historique. Cette étude, parue à l’occasion du 15ᵉ anniversaire de l’Institut, a également posé les fondements du Sommet du Y7, organisé du 17 au 20 mai autour du thème « Combattre la polycrise ».
Afin de prolonger cette réflexion et de valoriser les propositions formulées lors du Y7, l’Institut a ensuite mobilisé cinq co-auteurs, dix-sept contributeurs et trente-huit experts pour identifier des solutions concrètes pour combattre la polycrise. Présentée le 9 octobre à la Maison de l’Europe, cette nouvelle étude est divisée en quatre grandes parties - intégrer les déséquilibres démographiques | endiguer les bouleversements géopolitiques | ralentir les crises écologiques | prévenir les ruptures technologiques - et est accessible dans son intégralité en ligne via ces pages.